25°C 38°C
São Raimundo Nonato, PI

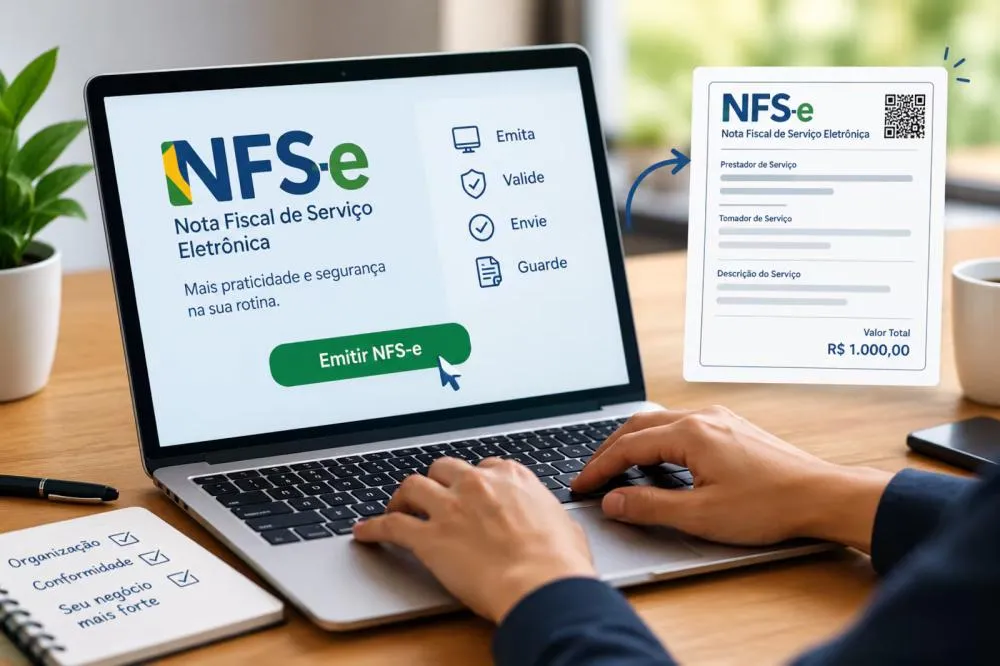
A emissão da NFS-e (Nota Fiscal de Serviços eletrônica) de padrão nacional passa a ser obrigatória para microempresas e empresas de pequeno porte do Simples Nacional.
As empresas deverão emitir a NFS-e pelo Emissor Nacional da NFS-e, sistema unificado mantido pela Receita Federal, que pode ser acessado pelo portal, pelo aplicativo ou por integração direta com o sistema de gestão da empresa.
A regra está na Resolução CGSN nº 191/2026, do Comitê Gestor do Simples Nacional.
Na prática, a mudança deve ser sentida no primeiro dia útil, em 3 de novembro, já que hoje é domingo e o dia 2, feriado de Finados. O prazo já foi adiado mais de uma vez.
Segundo o especialista em contabilidade Matheus Lopes, da Matheus Contador Gestão Empresarial, o histórico de adiamentos fez muitos empresários deixarem a adaptação para depois.
“Muita gente achou que o prazo seria prorrogado de novo e não testou nada. Só que nota fiscal é a porta de entrada do caixa: se a empresa não consegue emitir, o cliente não paga. Um problema que parece burocrático vira problema de faturamento em novembro e dezembro, justamente os meses mais fortes para muitos setores”, afirma Lopes.
Já a obrigatoriedade relacionada à CBS e ao IBS, inclusive os respectivos destaques no documento fiscal quando cabíveis, somente passa a produzir efeitos para os optantes do Simples Nacional a partir de 1º de janeiro de 2027, quando esses tributos passam a integrar o regime.
A partir de 1º/1/2027
“A NFS-e nacional é o primeiro degrau da reforma tributária para o pequeno empresário. Quem fizer a transição agora, com calma, chega em janeiro com o sistema já rodando e só precisa ajustar os novos campos. Quem deixar para a última hora vai enfrentar duas mudanças de uma vez”, diz o contador.
A obrigação vale para microempresas e empresas de pequeno porte do Simples que prestam serviços sujeitos ao ISS.
Negócios que vendem apenas mercadorias continuam emitindo a nota fiscal eletrônica de produto normalmente.
A regra alcança ainda as empresas cujo pedido de adesão ao Simples está pendente ou em discussão administrativa ou judicial, que devem emitir a nota pelo sistema nacional na condição de “optante pendente”.
Já os microempreendedores individuais prestadores de serviço usam o Emissor Nacional desde 2023 e não são afetados.